Noticias
Por: Dennis Falvy / Nuevamente: peligro en ciernes

Por estos lares en que las altas finanzas no son tan conocidas y manejadas, sino por una “élite” ya que hasta las AFP sacan con VB del BCRP parte de las cotizaciones de sus afiliados, estos van en mayoría a Fondos Mutuos u otras cosas con poco riesgo.
Por eso casi nadie se enteró en la plaza local, cuando el shock de Covid-19 golpeó en marzo de 2020, las tasas de interés de los Estados Unidos girando de una manera perversa que creó pérdidas masivas para los fondos de cobertura que habían tomado apuestas ocultas y altamente apalancadas en bonos del Tesoro, a través de derivados y acuerdos de recompra («repos») que intercambian bonos por efectivo. La cosa fue realmente penosa.
Gillian Tet para Financial Times, advierte que la ola subsiguiente de ventas forzadas hizo que todo el mercado de bonos del Tesoro se paralizara, hasta que la Reserva Federal intervino en una escala récord.
El caso es que desde el 2020 las tasas estadounidenses han aumentado considerablemente y podrían fluctuar nuevamente en el próximo año; particularmente porque un tercio de toda la deuda del gobierno de Estados Unidos, unos U$ 7.6 billones, debe refinanciarse en el 2024. Pero ojo, pare, cruce y tren.
Este post señala que la semana pasada, la Reserva Federal de Estados Unidos emitió un informe que sugiere que este llamado «comercio base» de fondos de cobertura está reapareciendo y que «los préstamos de repo de fondos de cobertura aumentaron en U$ 120 mil millones entre el 4 de octubre de 2022 y el 9 de mayo de 2023, y fueron más altos a partir del 9 de mayo de 2023 que en su pico anterior en 2019». Es decir, algo inusitado.
En rigor y aunque parezca ciencia ficción: el posicionamiento es aparentemente más extremo hoy que antes de esa debacle pandémica. Y ello «presenta una vulnerabilidad a la estabilidad financiera porque el comercio generalmente está altamente apalancado y está expuesto tanto a cambios en los márgenes de futuros como a cambios en los diferenciales de repos».
Así que de nuevo el Ojo, pare…. En lenguaje sencillo: si las tasas estadounidenses oscilan bruscamente, prepárese para las sacudidas.
Antes de la reunión del G20, se advirtió que el apalancamiento entre los «intermediarios financieros no bancarios», como los fondos de cobertura y las oficinas familiares, está aumentando de maneras que son difíciles de rastrear porque es «sintético»; es decir, basado en derivados.
En verdad el Financial Stability Board (FSB) está preocupado por algo más que los bonos del Tesoro. «Ello pues La agitación de marzo de 2020 subrayó la necesidad de fortalecer la resiliencia de NBFI», y el exceso de apalancamiento podría dejar al sistema financiero vulnerable a «nuevas tensiones de liquidez» si se produce un shock desagradable, porque los “Hedge” les atrae las apuestas de alto rendimiento.
Pero la razón por la que el FSB está haciendo sonar las alarmas es que en marzo del 2020 se demostró cómo podrían propagarse las ondas de choque de las operaciones de NBFI. Es decir, los Non Bank Financial Institutions, tomando una participación cada vez mayor del mercado financiero y estar cada vez más interconectado.
Lo desconcertante es que lo que paso en esa fecha con el mercado de bonos del Tesoro no sólo permanecen en su lugar, sino que en realidad podrían estar empeorando.
En particular, mientras que los bancos solían operar como creadores de mercado, engrasando las ruedas de los bonos del Tesoro y el sector de repos en una crisis, se alejaron de hacerlo después de que la regulación financiera se endureciera después de la crisis de 2008.
Los nuevos participantes, como las casas de negociación algorítmica, no desempeñan estas funciones. Desde el 2007, el tamaño total de los balances de los principales operadores por dólar de bonos del Tesoro en circulación se ha reducido en un factor de casi cuatro». Y esto crecerá con mayor emisión de deuda.es decir toda la posibilidad de un desastre anunciado.
La Fed no ha realizado gran cosa a la estructura del mercado de repos desde 2020.
Sin «intermediarios que puedan aumentar la oferta monetaria»; es decir, creadores de mercado, existe el riesgo de que el mercado vuelva a subir, como varios académicos advierten.
Y señalan que si bien los inversores hasta ahora han supuesto que «los bonos del Tesoro son casi equivalentes al efectivo» porque pueden venderlos «de forma rápida, barata y a escala», una suposición que «en muchos lugares está consagrada en la ley», esto parece cada vez más falaz.
¿Hay alguna solución?
El FSB quiere más informes sobre el apalancamiento sintético de NBFI y más precaución de los principales distribuidores que suministran este crédito y se está presionando para una mayor supervisión de los grandes actores del mercado y una compensación más centralizada para repos y bonos del Tesoro.
Es más, hay personajes que sugieren adicionalmente ajustes a las reglas de liquidez que permitirían a los operadores mantener más bonos del Tesoro, medidas para permitir que la Fed actúe como un operador de último recurso y mejores informes comerciales.
Todo esto es sensato.
Sin embargo, lamentablemente, hay poco apetito político en Washington para implementar estos cambios ahora, y es poco probable que surja a menos que ocurra otro shock.
Entonces, si el apalancamiento sintético de los fondos sigue aumentando, la inquietud de los reguladores también aumentará.
¿Alguien siente una sensación de déjà vu? Advertidos estamos de una posibilidad algo complicada sin duda alguna
Ver: https://www.ft.com/content/e57db62f-8784-411f-9328-b9a6d7b8a8c0
The post Por: Dennis Falvy / Nuevamente: peligro en ciernes appeared first on La Razón.
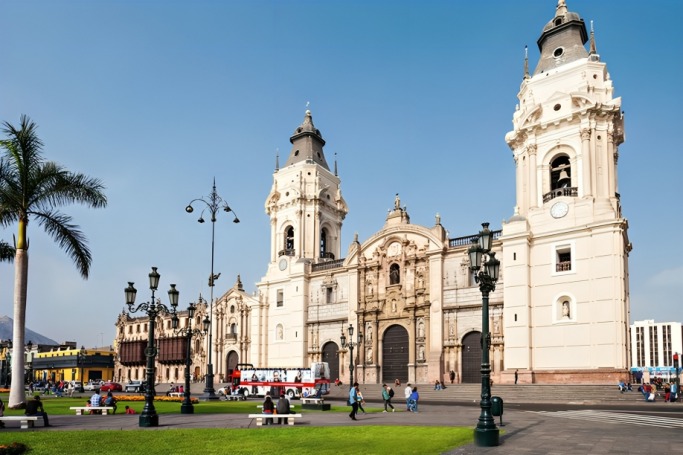
Entre 2026 y 2030, la inmobiliaria prevé US$30 millones en obras y ya ejecutó 6% del monto; su plan incluye los proyectos Colmena & Wilson y Bicentenario.
Scipion Real Estate, desarrolladora especializada en la puesta en valor de inmuebles monumentales, tiene un plan de negocios 2026-2030 que contempla recuperar y construir hasta 50 mil m² en el Centro Histórico de Lima, con una inversión estimada de US$30 millones en obras. La empresa reactivó su plan en 2023 y cuenta con las licencias necesarias. Su co-founder y CFO, Jaime Palazuelo, explicó a Gestión que se priorizó desarrollar los proyectos y obtener los permisos, y que en 2026 se inició la fase de obras, con 6% del monto ejecutado. La compañía espera llegar a cerca de un tercio antes de que termine 2027.
El proyecto central es Colmena & Wilson, en el entorno de las avenidas Tacna, Nicolás de Piérola e Inca Garcilaso de la Vega, cuya rehabilitación comenzó en agosto de 2026 y concluiría a fines de 2027. El edificio, diseñado por el arquitecto Rafael Marquina y Bueno, tiene cerca de 13 mil m² construidos sobre un terreno de 2000 m². Contempla una inversión superior a US$8 millones, más US$4 millones en amoblamiento, unos 10 mil m² de oficinas, 1800 m² de área comercial y capacidad para unas 2000 personas, además de reforzamiento sísmico. Palazuelo afirmó: “Nuestro proyecto Colmena & Wilson tiene una masa crítica suficiente que creemos que debería generar el cambio en la forma de ver los edificios del Centro de Lima y crear un nuevo estándar de espacios contemporáneos”.
El Proyecto Bicentenario comprende la recuperación del edificio San Luis y la construcción del edificio Zepita. Nació en 2019 con una oferta proyectada de 40 mil m²; su segunda etapa se postergó por el contexto político y económico y, según Palazuelo, consolidará el frente opuesto a Colmena & Wilson. El ejecutivo indicó que hoy la aplicación normativa recae en una comisión en la que Prolima es la máxima autoridad y que obtener una licencia en el Centro Histórico puede tomar alrededor de un año o menos. Sobre el modelo de negocio, señaló: “Nosotros alquilamos los espacios, no los vendemos. Habrá un retorno en los próximos 10 años”.
Fuente: Gestión
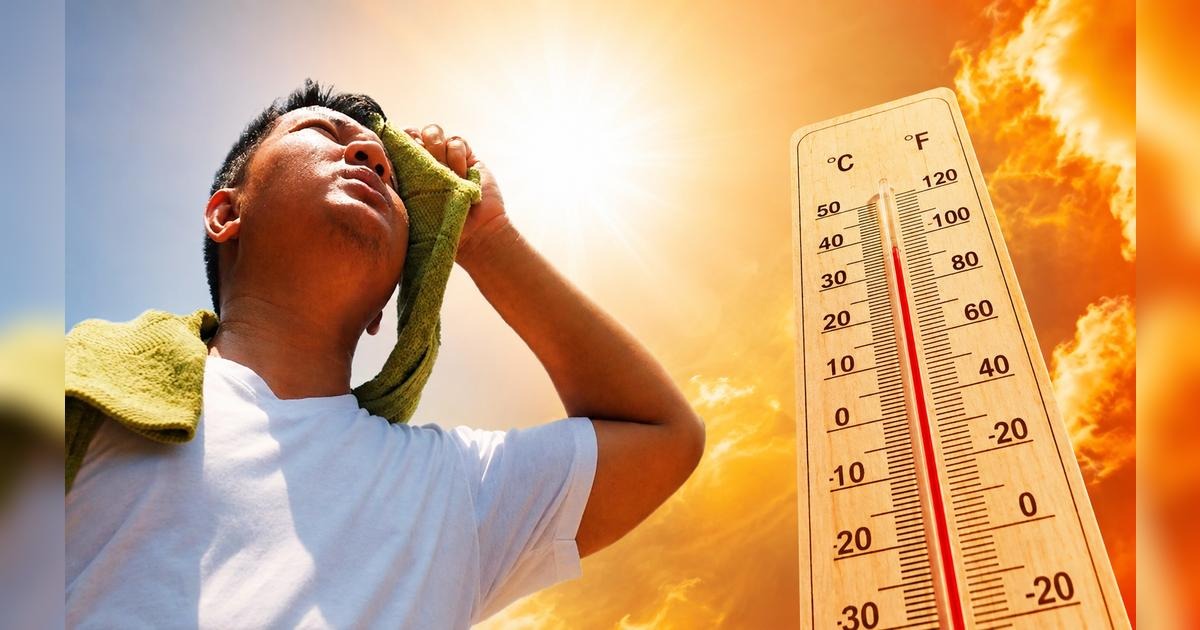
Lima Metropolitana podría registrar entre 34 y 36°C durante febrero y marzo de 2027, con una sensación térmica de unos 38°C, según los pronósticos del Servicio Nacional de Meteorología e Hidrología (Senamhi). Lo informó la jefa encargada de la entidad, Grinia Ávalos, en el programa La Rotativa del Aire de RPP. La funcionaria señaló que esos valores corresponden a las condiciones de un Niño ya extraordinario y que, en promedio, serían superiores a lo habitual: “Ciertamente son 5 o 6 grados en promedio por encima de lo normal”.
Las proyecciones se dan tras meses de ola de calor en Lima y gran parte de la costa, asociada a la presencia de El Niño en el litoral. El Senamhi reportó que el 2 de noviembre la temperatura en Lima Metropolitana superó los 30°C. Según Ávalos, las temperaturas seguirán en aumento a medida que se aproxime el verano, la estación más cálida del año.
En la costa norte, Ávalos indicó que, desde el 5 de noviembre, se espera un tercer pulso de lluvias en Tumbes y Piura, donde las precipitaciones se adelantaron a fines de septiembre. Explicó que las lluvias sucesivas saturan el suelo y que, por ello, “cuando viene un tercer, cuarto pulso de lluvia, ya los suelos no resisten más captación de lluvia y se generan con mayor facilidad la activación de quebradas”. El Senamhi sigue de cerca la evolución de las lluvias en esa zona.
Fuente: RPP
-
 Especiales5 años ago
Opinión: LA LIGA CONTRA MESSI
-
 Ciencia y Tecnología5 años ago
Procesadora peruana Torre Blanca impulsa exportación de fruta a países asiáticos
-
 Arte y Cultura5 años ago
Minedu reconformará comisión organizadora de Universidad Nacional Autónoma de Tayacaja “Daniel Hernández Murillo”
-
 Ciencia y Tecnología5 años ago
Atenciones del Servicio de Publicidad Registral en Línea de la Sunarp crecieron en 122 %
-
 Lima Norte4 años ago
Rumbo al GOTHIA CUP en Luxemburgo Suecia con su categoría sub 11 – Señal Alternativa
-
 Ciencia y Tecnología5 años ago
Depsa lanza nuevo servicio Medical Box para el sector Salud
-
 Noticias3 años ago
Mininter anuncia creación de nueva categoría en PNP
-
 Deportes4 años ago
🔴#ENVIVO Cienciano vence 5-2 a Alianza Atlético en Cusco