Noticias
Por: Dennis Falvy / Lo que el WSJ se equivoca sobre China

Louis Gave y Ed D ´Agostino en Mauldine Ecnomics que es de exclusividad para suscriptores, señalan en 3 partes en un programa de TV: “What the WSJ Gets wrong”; una charla profesional estupenda y analítica. Louis Gave, CEO y cofundador de Gavekal Research, pasó décadas en Hong Kong construyendo su firma de investigación y supervisa el negocio de administración de dinero de la empresa. Louis discute con Ed la deuda del gobierno de los Estados Unidos y la relación con China.
Señalan haber tenido el tema del techo de la deuda aprobado, lo que fue, en marzo, sin noticias de ningún tipo. La inflación parece haber sido más suave. El crecimiento no ha sido tan fuerte. De la nada, los bonos del Tesoro de los Estados Unidos, en el extremo largo, vomitan un 9%. Y esta es la clase de activos más importante del mundo, el mercado más profundo y líquido. Y no están descontando una inflación más alta ni crecimiento más fuerte. Están descontando el hecho de que la situación fiscal en los Estados Unidos se está estresando demasiado.
EE.UU. es aproximadamente el 4% de la población mundial. Su déficit presupuestario es hoy el 40% de los déficits presupuestarios del mundo. Si se suman todos los déficits de cuenta corriente del mundo, por lo que se toman todos los países que tienen déficits en cuenta corriente, Estados Unidos es ahora el 60% de los déficits en cuenta corriente del mundo. Sentencia Louis.
Así que el 4% de la población mundial genera el 40% del déficit presupuestario mundial, el 60% del déficit por cuenta corriente del mundo, lo que significa que para mantener el espectáculo en la carretera, Estados Unidos tiene que atraer, año tras año, aproximadamente entre la mitad y dos tercios del aumento marginal del ahorro mundial.
Esto es un problema con la deuda o un problema con el dólar estadounidense. Se va a a acumular un billón y medio de deudas adicionales cada año, mientras que los costos de intereses aumentan en 300 o 400 mil millones de dólares adicionales cada año». Ello es demasiado grande para que los extranjeros la financien, o los ahorradores privados estadounidenses la financien, y es demasiado grande para que incluso los bancos comerciales estadounidenses la financien.
Y, la Fed no puede retroceder porque si lo hace, va a tener una crisis de financiamiento en los Estados Unidos en algún momento. Pero la Fed retrocedió. Y, ahora, los rendimientos de los bonos están subiendo.
Y se están arrastrando, por supuesto, para el gobierno. Pero la historia más grande, incluso más grande que TLT, son las hipotecas. Son ahora del 7,5%. Niveles no vistos desde 2002.
Pero ¿quién no fijó sus tasas hipotecarias y no bloqueó sus bajas tasas de interés?: pues el gobierno de los Estados Unidos.
Y esto fue lo que hizo que este ciclo fuera tan extraño: las corporaciones encerradas en las bajas tasas de interés, los individuos encerrados en las bajas tasas de interés, y el gobierno creyó su propia propaganda de que las tasas de interés se mantendrían bajas para siempre y acortarían dramáticamente la duración de su deuda.
Así que en realidad es el gobierno el que está viendo que los costos de los intereses se disparan.
Entonces, lógicamente, en esta parte del ciclo, el gobierno debería apretarse el cinturón, pero se está duplicando.
Así que es un ciclo muy extraño. Louis, dice que en el 2023, el gobierno de los Estados Unidos tendrá déficits presupuestarios del 8% del PBI y, al mismo tiempo, los Estados Unidos tendrán pleno empleo», habría pensado que usabas sombreros de hojalata en la cama.
«Bueno, ¿qué sucede si Estados Unidos entra en recesión?»
Solo hay un tipo que puede hacer esto. Viable
Es Jay Powell.
Entonces, en este punto, la única pregunta es: «Está bien.”
¿Cuándo tira la Fed la toalla y deja de fingir que no va a financiar el gran aumento del déficit presupuestario de Estados Unidos?
Porque en el fondo, mira, ¿crees que los bancos centrales tienen dos o tres mandatos?
Si crees que sus mandatos son la estabilidad de precios y el empleo, entonces crees que la Fed no hace nada.
Tiendo a pensar que tienen tres mandatos: estabilidad de precios, empleo y estabilidad del mercado financiero.
Y han demostrado una y otra vez que la estabilidad del mercado financiero en realidad, en una crisis, supera a las otras dos.
El único signo de interrogación es ¿cuándo sucede esto?
Y una vez que sucede, ¿cuánto se pliega el dólar estadounidense?
Y esto quiere decir que RUU se ha endeudado por US$ 30 billones adicionales. Y de allí ponen ejemplos de que eres dueño de BYD la compañía de automóviles eléctricos más grande del mundo en términos de producción, no en términos de capitalización del mercado que es Tesla. Asimismo, se están construyendo oleoductos, carreteras, ferrocarriles, porque los productos básicos que solían ir al oeste desde Rusia hacia Europa ahora tienen que ir al sur y al este.
Así que eso requiere productos básicos.
Los productos básicos, curiosamente, ahora tienen un precio en moneda local.
Por lo tanto, no hay restricciones para el gasto en infraestructura porque antes, estaba limitado por su capacidad para obtener acceso a dólares.
Ahora estás limitado por tu propia capacidad de imprimir el dinero para comprar los productos básicos de Rusia, ya sea India, Indonesia, Brasil, China, por supuesto.
Así que miro a los mercados emergentes, y hay tres tendencias masivas.
La primera es que la desdolarización del comercio de productos básicos significa que básicamente se está eliminando la restricción al gasto en infraestructura.
El segundo es la dessinización, las fábricas se trasladan de China a todas partes en los mercados emergentes.
Y el tercero es el mercado alcista de materias primas en desarrollo porque, a pesar de toda la tendencia bajista que existe, como mencioné anteriormente, los precios del mineral de hierro están subiendo.
El cobre no se está desmoronando.
Los precios de la energía están subiendo.
Y así, pones todas estas tres cosas juntas.
E históricamente, una vez más, cuando los precios de las materias primas subían, países como India explotaban.
Países como China se desacelerarían.
Pero ahora que lo valoran en sus propias monedas, ahora que puedes comprar el petróleo en renminbi, el precio del petróleo ya no importa si eres China.
(function(d, s, id) {
var js, fjs = d.getElementsByTagName(s)[0];
if (d.getElementById(id)) return;
js = d.createElement(s);
js.id = id;
js.src = «//connect.facebook.net/en_US/sdk.js#xfbml=1&version=v2.5»;
fjs.parentNode.insertBefore(js, fjs);
}(document, ‘script’, ‘facebook-jssdk’));
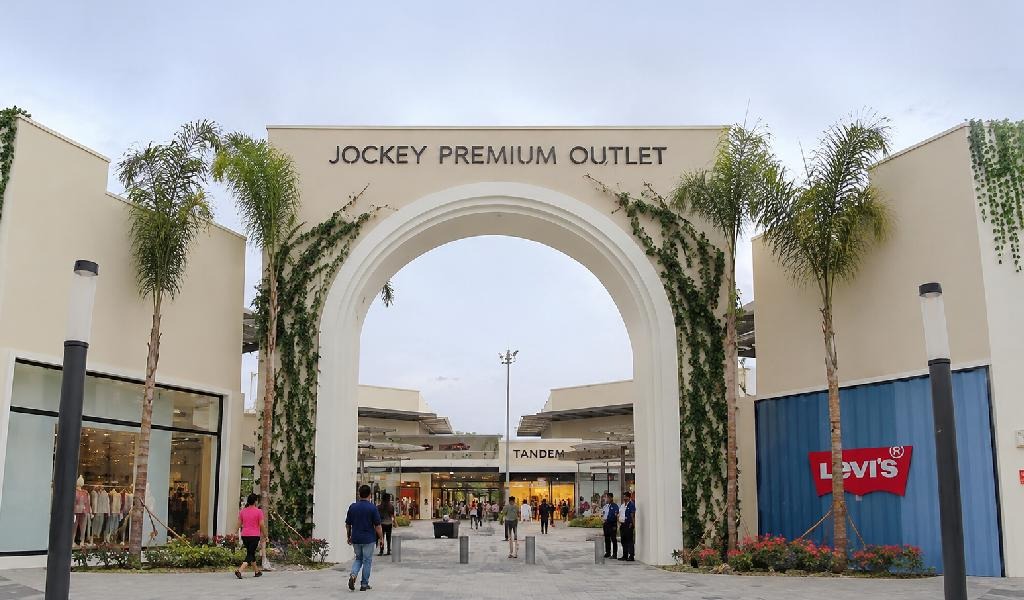
El Jockey Premium Outlet tiene unos 8500 m2 de área arrendable, albergará a más de 70 marcas y la empresa proyecta ingresos por US$5 millones en su primer año de funcionamiento.
El Jockey Plaza inauguró oficialmente el Jockey Premium Outlet, su segunda sede en Surco, ubicada junto al centro comercial. La directora comercial y de marketing del Jockey Plaza, Mariana Becerra, precisó que el proyecto demandó una inversión de S/50 millones, que su ocupación alcanza el 95% y que solo quedan dos espacios pendientes. Becerra estimó que las marcas invirtieron S/30 millones en implementar tiendas de entre 100 y 300 m2, y que unas 20 marcas esperan en lista de espera un espacio libre.
El outlet reúne más de 70 marcas de moda, deportes, accesorios, hogar y gastronomía, entre ellas Gap, New Balance, Columbia, Adidas, Levi’s y Crocs. La ejecutiva sostuvo que “los outlets funcionan muy bien con segmentos como deporte, decoración u hogar, cuya oferta no es muy grande en esta parte de Lima”. Para esta etapa inicial, proyectó una venta promedio de los locatarios de entre US$400 y US$500 por m2, sujeta al impulso de algunas categorías sobre otras. La empresa contempla ingresos por US$5 millones en el primer año, que incluyen renta de locales, arriendo de estacionamiento y Mall Media, la publicidad en los espacios físicos y digitales del recinto.
El terreno suma 40 000 m2, de los cuales se construyeron 8500 m2; el resto es estacionamiento. En aproximadamente dos años, la empresa evaluará una segunda etapa, según Becerra. “Evaluamos tener otro tipo de categorías, desde oficinas hasta incluso vivienda; además, de incrementar área comercial. Sin embargo, todo ello responderá a la venta y al consumo observado en este negocio”, concluyó.
Fuente: Gestión
Noticias
Lima concentra 62.2% de la deuda expuesta a amenaza crítica por inundaciones de El Niño, afirma Equifax
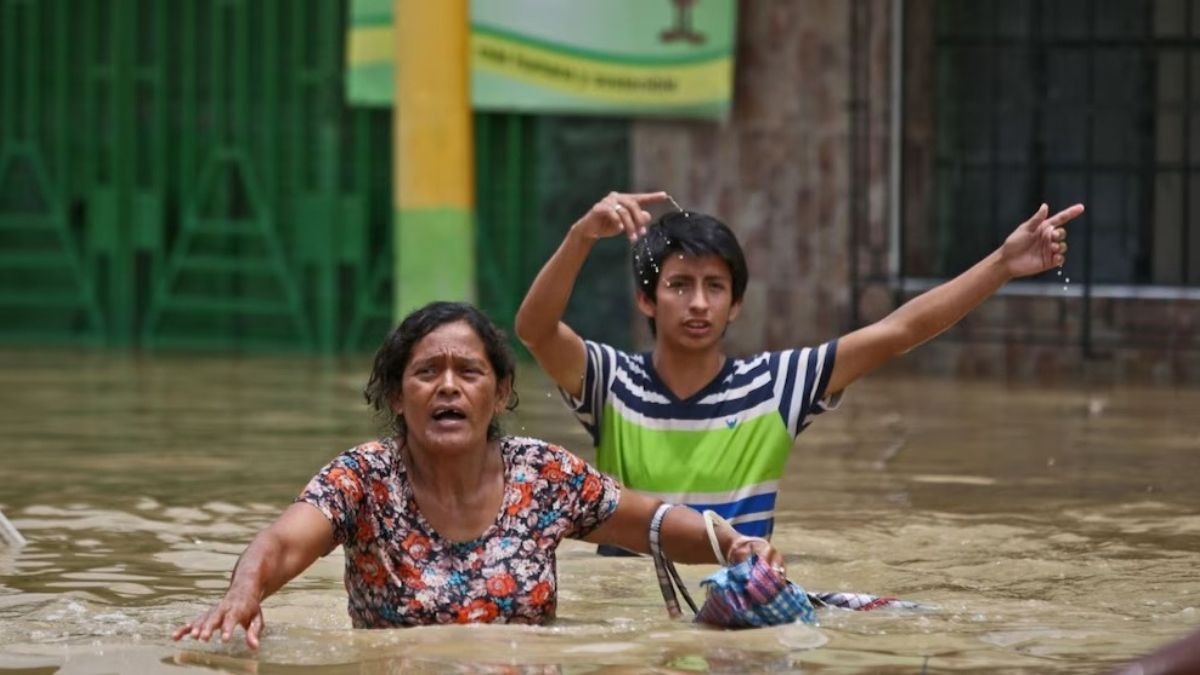
Bajo un escenario climático extraordinario, más del 11% de la deuda total evaluada y más del 13% de los usuarios crediticios de los departamentos estudiados se ubican en zonas de amenaza crítica, según el análisis geoespacial de Equifax–Infocorp.
Lima reúne el 62.2% del monto de deuda expuesta a niveles de amenaza muy alta e inminente por inundaciones en las zonas costeras evaluadas por Equifax–Infocorp, y concentra además el 49.3% de las personas identificadas en el análisis crediticio. En el norte, integrado por Tumbes, Piura, Lambayeque, La Libertad y Áncash, la relación es inversa: la zona acumula el 30.6% de la deuda expuesta y el 38.5% de las personas. Entre ambas zonas suman el 92.8% del monto, según el análisis geoespacial de la firma.
Para el estudio, Equifax combinó información hidrológica, topográfica e histórica con datos de ubicación residencial y del Reporte de Crédito Consolidado (RCC). El 6.70% de la superficie evaluada de Lima se ubica en esos niveles de amenaza, frente al 5.24% del norte. En el norte, uno de cada cuatro usuarios bancarizados (25.2%) reside en esas zonas. La exposición no equivale a mora: el impacto dependerá de los daños efectivos y de la situación económica de cada deudor, precisó el análisis. La gerente de Data & Analítica de Equifax–Infocorp, Carolina Arias, explicó que el estudio sirve a las entidades financieras porque “permite distinguir dónde se concentran los mayores montos de deuda y dónde podría ser necesario reforzar el seguimiento de los clientes ante una emergencia”.
En la costa central, donde se ubica Lima Norte, el ENFEN, la comisión que monitorea el fenómeno, prevé para el verano de 2027 lluvias por encima de lo normal en toda la costa y, desde enero, caudales superiores a lo normal en ríos como el Chillón, que recorre distritos del norte de la capital. Su próximo comunicado se publicará el 30 de noviembre. Arias remarcó: “Al incorporar información geográfica al análisis financiero, podemos identificar dónde una emergencia climática podría afectar simultáneamente a personas y negocios. Contar con esa perspectiva permite anticipar decisiones y evaluar medidas para proteger la continuidad de las operaciones”.
Fuente: El Comercio
-
 Especiales5 años ago
Opinión: LA LIGA CONTRA MESSI
-
 Ciencia y Tecnología5 años ago
Procesadora peruana Torre Blanca impulsa exportación de fruta a países asiáticos
-
 Arte y Cultura5 años ago
Minedu reconformará comisión organizadora de Universidad Nacional Autónoma de Tayacaja “Daniel Hernández Murillo”
-
 Ciencia y Tecnología5 años ago
Atenciones del Servicio de Publicidad Registral en Línea de la Sunarp crecieron en 122 %
-
 Lima Norte4 años ago
Rumbo al GOTHIA CUP en Luxemburgo Suecia con su categoría sub 11 – Señal Alternativa
-
 Ciencia y Tecnología5 años ago
Depsa lanza nuevo servicio Medical Box para el sector Salud
-
 Noticias4 años ago
Mininter anuncia creación de nueva categoría en PNP
-
 Deportes4 años ago
🔴#ENVIVO Cienciano vence 5-2 a Alianza Atlético en Cusco